
This report has been reviewed.
शॉर्ट समरी: UPI पेमेंट पर नए Merchant Discount Rate (MDR) का नियम 15 अक्टूबर 2026 से लागू होगा। कुछ पात्र मर्चेंट ट्रांजैक्शन पर ₹2,000 से अधिक की रकम पर 0.4% MDR लगेगा, लेकिन ग्राहक से सीधे कोई UPI चार्ज नहीं लिया जाएगा। जानिए नया नियम क्यों लाया गया और इसका असर किस पर पड़ेगा।
सालों से फ्री UPI के बाद अब क्या बदल रहा है?
भारत में UPI ने डिजिटल पेमेंट को बेहद आसान बना दिया है। चाय की दुकान से लेकर बड़े ऑनलाइन पेमेंट तक, QR कोड स्कैन करके कुछ सेकंड में भुगतान किया जा सकता है। अब इस व्यवस्था के तहत कुछ मर्चेंट पेमेंट्स पर MDR लागू होने जा रहा है।
नया MDR फ्रेमवर्क 15 अक्टूबर 2026 से प्रभावी होगा। इसके तहत पात्र मर्चेंट को ₹2,000 से अधिक के कुछ UPI ट्रांजैक्शन पर 0.4 प्रतिशत शुल्क देना होगा। यह शुल्क ग्राहक से सीधे नहीं लिया जाएगा।
क्या हर UPI पेमेंट पर चार्ज लगेगा?
नहीं। नया नियम हर UPI यूजर पर लागू नहीं होगा।
अगर कोई व्यक्ति अपने दोस्त या परिवार के सदस्य को ₹5,000 भेजता है, तो उस Person-to-Person (P2P) ट्रांजैक्शन पर MDR नहीं लगेगा। इसी तरह छोटे मर्चेंट और कुछ कम मूल्य वाले भुगतान भी नए सामान्य MDR ढांचे से बाहर रहेंगे।
नया शुल्क मुख्य रूप से पात्र Person-to-Merchant (P2M) पेमेंट्स से जुड़ा है।
उदाहरण के लिए, अगर कोई पात्र मर्चेंट ₹10,000 का UPI पेमेंट प्राप्त करता है, तो 0.4% के हिसाब से MDR ₹40 होगा। ₹20,000 के भुगतान पर यह ₹80 होगा।
₹75,000 या उससे अधिक के ट्रांजैक्शन पर 0.4% की गणना ₹300 से ज्यादा हो सकती है, लेकिन नए ढांचे में ₹300 की अधिकतम सीमा तय की गई है।
कुछ सेवाओं के लिए अलग MDR
सभी मर्चेंट कैटेगरी पर एक जैसा शुल्क नहीं होगा। रेलवे, फ्यूल, टेलीकॉम और इंश्योरेंस जैसी कुछ निर्धारित श्रेणियों के लिए ₹5 का फ्लैट MDR लागू होगा।
वहीं कैपिटल मार्केट से जुड़े निर्धारित UPI ट्रांजैक्शन के लिए 0.02% MDR, अधिकतम ₹300 की सीमा के साथ, रखा गया है।
ग्राहक को UPI पेमेंट के लिए पैसे नहीं देने होंगे
नए नियम की सबसे अहम बात यह है कि ग्राहक से सीधे UPI चार्ज लेने का प्रावधान नहीं है। सरकार ने स्पष्ट किया है कि MDR को ग्राहक के बिल में अलग से जोड़कर उनसे वसूला नहीं जाना चाहिए।
इसलिए इसे सीधे तौर पर “UPI टैक्स” कहना सही नहीं होगा। यह पात्र मर्चेंट पेमेंट पर लगने वाला भुगतान-संबंधी शुल्क है, जिसे मर्चेंट साइड पर लागू किया जाएगा।
UPI को अब तक फ्री रखने में सरकार का कितना खर्च हुआ?
UPI पर लंबे समय तक Zero-MDR व्यवस्था रही। इसे बनाए रखने के लिए सरकार ने पेमेंट इकोसिस्टम को प्रोत्साहन और वित्तीय सहायता दी।
आंकड़ों के अनुसार UPI और RuPay इंसेंटिव स्कीम के तहत FY2021-22 में ₹1,389 करोड़, FY2022-23 में ₹2,210 करोड़ और FY2023-24 में ₹3,631 करोड़ का भुगतान किया गया। FY2024-25 के लिए छोटे मर्चेंट से जुड़े कम मूल्य वाले UPI ट्रांजैक्शन के लिए करीब ₹1,500 करोड़ की योजना मंजूर की गई थी। FY2026-27 में Zero-MDR फ्रेमवर्क को सपोर्ट करने के लिए ₹2,000 करोड़ का प्रावधान किया गया है।
वहीं, संसद की वित्त संबंधी स्थायी समिति ने एक इंडस्ट्री अनुमान का हवाला देते हुए UPI इकोसिस्टम की वार्षिक परिचालन लागत करीब ₹20,700 करोड़ बताई थी। इससे UPI के संचालन, साइबर सिक्योरिटी, फ्रॉड मॉनिटरिंग और इंफ्रास्ट्रक्चर के खर्च को लेकर बहस तेज हुई है।
UPI चलाने में आखिर कितना खर्च होता है?
UPI पर ग्राहक को कोई दिखाई देने वाला चार्ज नहीं देना पड़ता, लेकिन इसके पीछे बड़ा डिजिटल इंफ्रास्ट्रक्चर काम करता है। बैंक, पेमेंट सर्विस प्रोवाइडर, सर्वर और नेटवर्क इंफ्रास्ट्रक्चर, साइबर सिक्योरिटी और फ्रॉड प्रिवेंशन जैसी व्यवस्थाओं पर खर्च होता है।
UPI का इस्तेमाल भी लगातार बड़े स्तर पर बढ़ा है। NPCI के आंकड़ों के अनुसार अगस्त 2026 में UPI पर करीब 24.51 अरब ट्रांजैक्शन हुए, जिनकी कुल वैल्यू लगभग ₹29.82 लाख करोड़ रही।
इतने बड़े ट्रांजैक्शन वॉल्यूम में छोटी-सी फीस भी पेमेंट इकोसिस्टम के लिए बड़ी रकम बन सकती है।
डिजिटल पेमेंट से कैश मैनेजमेंट का खर्च भी कम होता है
UPI चार्ज को लेकर दूसरी तरफ यह तर्क भी दिया जा रहा है कि डिजिटल पेमेंट से कैश पर होने वाले कुछ खर्च कम होते हैं।
नकदी को छापने, सुरक्षित रखने, बैंक तक पहुंचाने, गिनने और मैनेज करने में भी लागत आती है। RBI के आंकड़ों के अनुसार FY2021-22 में केवल करेंसी सिक्योरिटी प्रिंटिंग पर ₹4,984.80 करोड़ खर्च हुए थे। हालांकि, इसे सीधे UPI की वजह से हुई सरकारी बचत के बराबर नहीं माना जा सकता।
यही वजह है कि UPI की लागत और डिजिटल पेमेंट से होने वाले व्यापक आर्थिक लाभ को लेकर विशेषज्ञों के बीच चर्चा जारी है।
Ashneer Grover ने भी उठाया सवाल
पूर्व BharatPe को-फाउंडर Ashneer Grover ने UPI पर MDR लागू करने की जरूरत पर सवाल उठाया है। उनके तर्क के अनुसार UPI ने बैंकिंग सिस्टम, कारोबार और सरकार के लिए पहले ही कई तरह की लागत और प्रक्रियाओं को कम करने में मदद की है।
दूसरी ओर, इस व्यवस्था के समर्थकों का तर्क है कि UPI अब देश के महत्वपूर्ण डिजिटल इंफ्रास्ट्रक्चर का हिस्सा बन चुका है और इतने बड़े नेटवर्क को चलाने के लिए स्थायी फंडिंग मॉडल की जरूरत है।
क्या मर्चेंट यह खर्च ग्राहक से वसूल सकता है?
सरकार ने कहा है कि MDR को सीधे ग्राहक पर नहीं डाला जाना चाहिए। हालांकि, किसी कारोबार की कुल लागत बढ़ने पर उसके पास कई विकल्प होते हैं, जैसे अपने मार्जिन को कम करना या दूसरी लागतों को एडजस्ट करना।
अभी यह कहना जल्दबाजी होगी कि नए MDR का पूरा आर्थिक असर मर्चेंट ही उठाएगा या लंबे समय में इसका कोई अप्रत्यक्ष असर कीमतों पर पड़ेगा। इसका वास्तविक प्रभाव 15 अक्टूबर के बाद मर्चेंट व्यवहार और भुगतान पैटर्न में बदलाव से ज्यादा स्पष्ट होगा।
UPI पूरी तरह महंगा नहीं हुआ है
UPI पूरी तरह महंगा नहीं हुआ है
- P2P UPI ट्रांसफर फ्री रहेगा।
- ग्राहक से सीधे UPI शुल्क नहीं लिया जाएगा।
- ₹2,000 से कम के भुगतान सामान्य MDR से बाहर रहेंगे।
- छोटे मर्चेंट के लिए छूट मौजूद है।
- कुछ निर्धारित क्षेत्रों में अलग MDR लागू होगा।
- पात्र बड़े मर्चेंट ट्रांजैक्शन पर 0.4% MDR लागू होगा, जिसकी अधिकतम सीमा ₹300 है।
- Source
Related Articles
Petrol-Diesel Price Today: दिल्ली में पेट्रोल ₹102.12 लीटर, भोपाल में ₹114.57; जानें लखनऊ, पटना और जयपुर के रेट
Petrol-Diesel Price Today: तेल कंपनियों ने आज पेट्रोल और डीजल की कीमतें जारी कर दी हैं। दिल्ली में पेट्रोल ₹102.12 और डीजल ₹95.20 प्रति लीटर है। वहीं भोपाल में पेट्रोल ₹114.57, जयपुर में ₹112.69 और पटना में ₹113.37 प्रति लीटर मिल रहा है। अलग-अलग राज्यों में VAT और अन्य टैक्स के कारण ईंधन की कीमतों में बड़ा अंतर देखने को मिलता है।
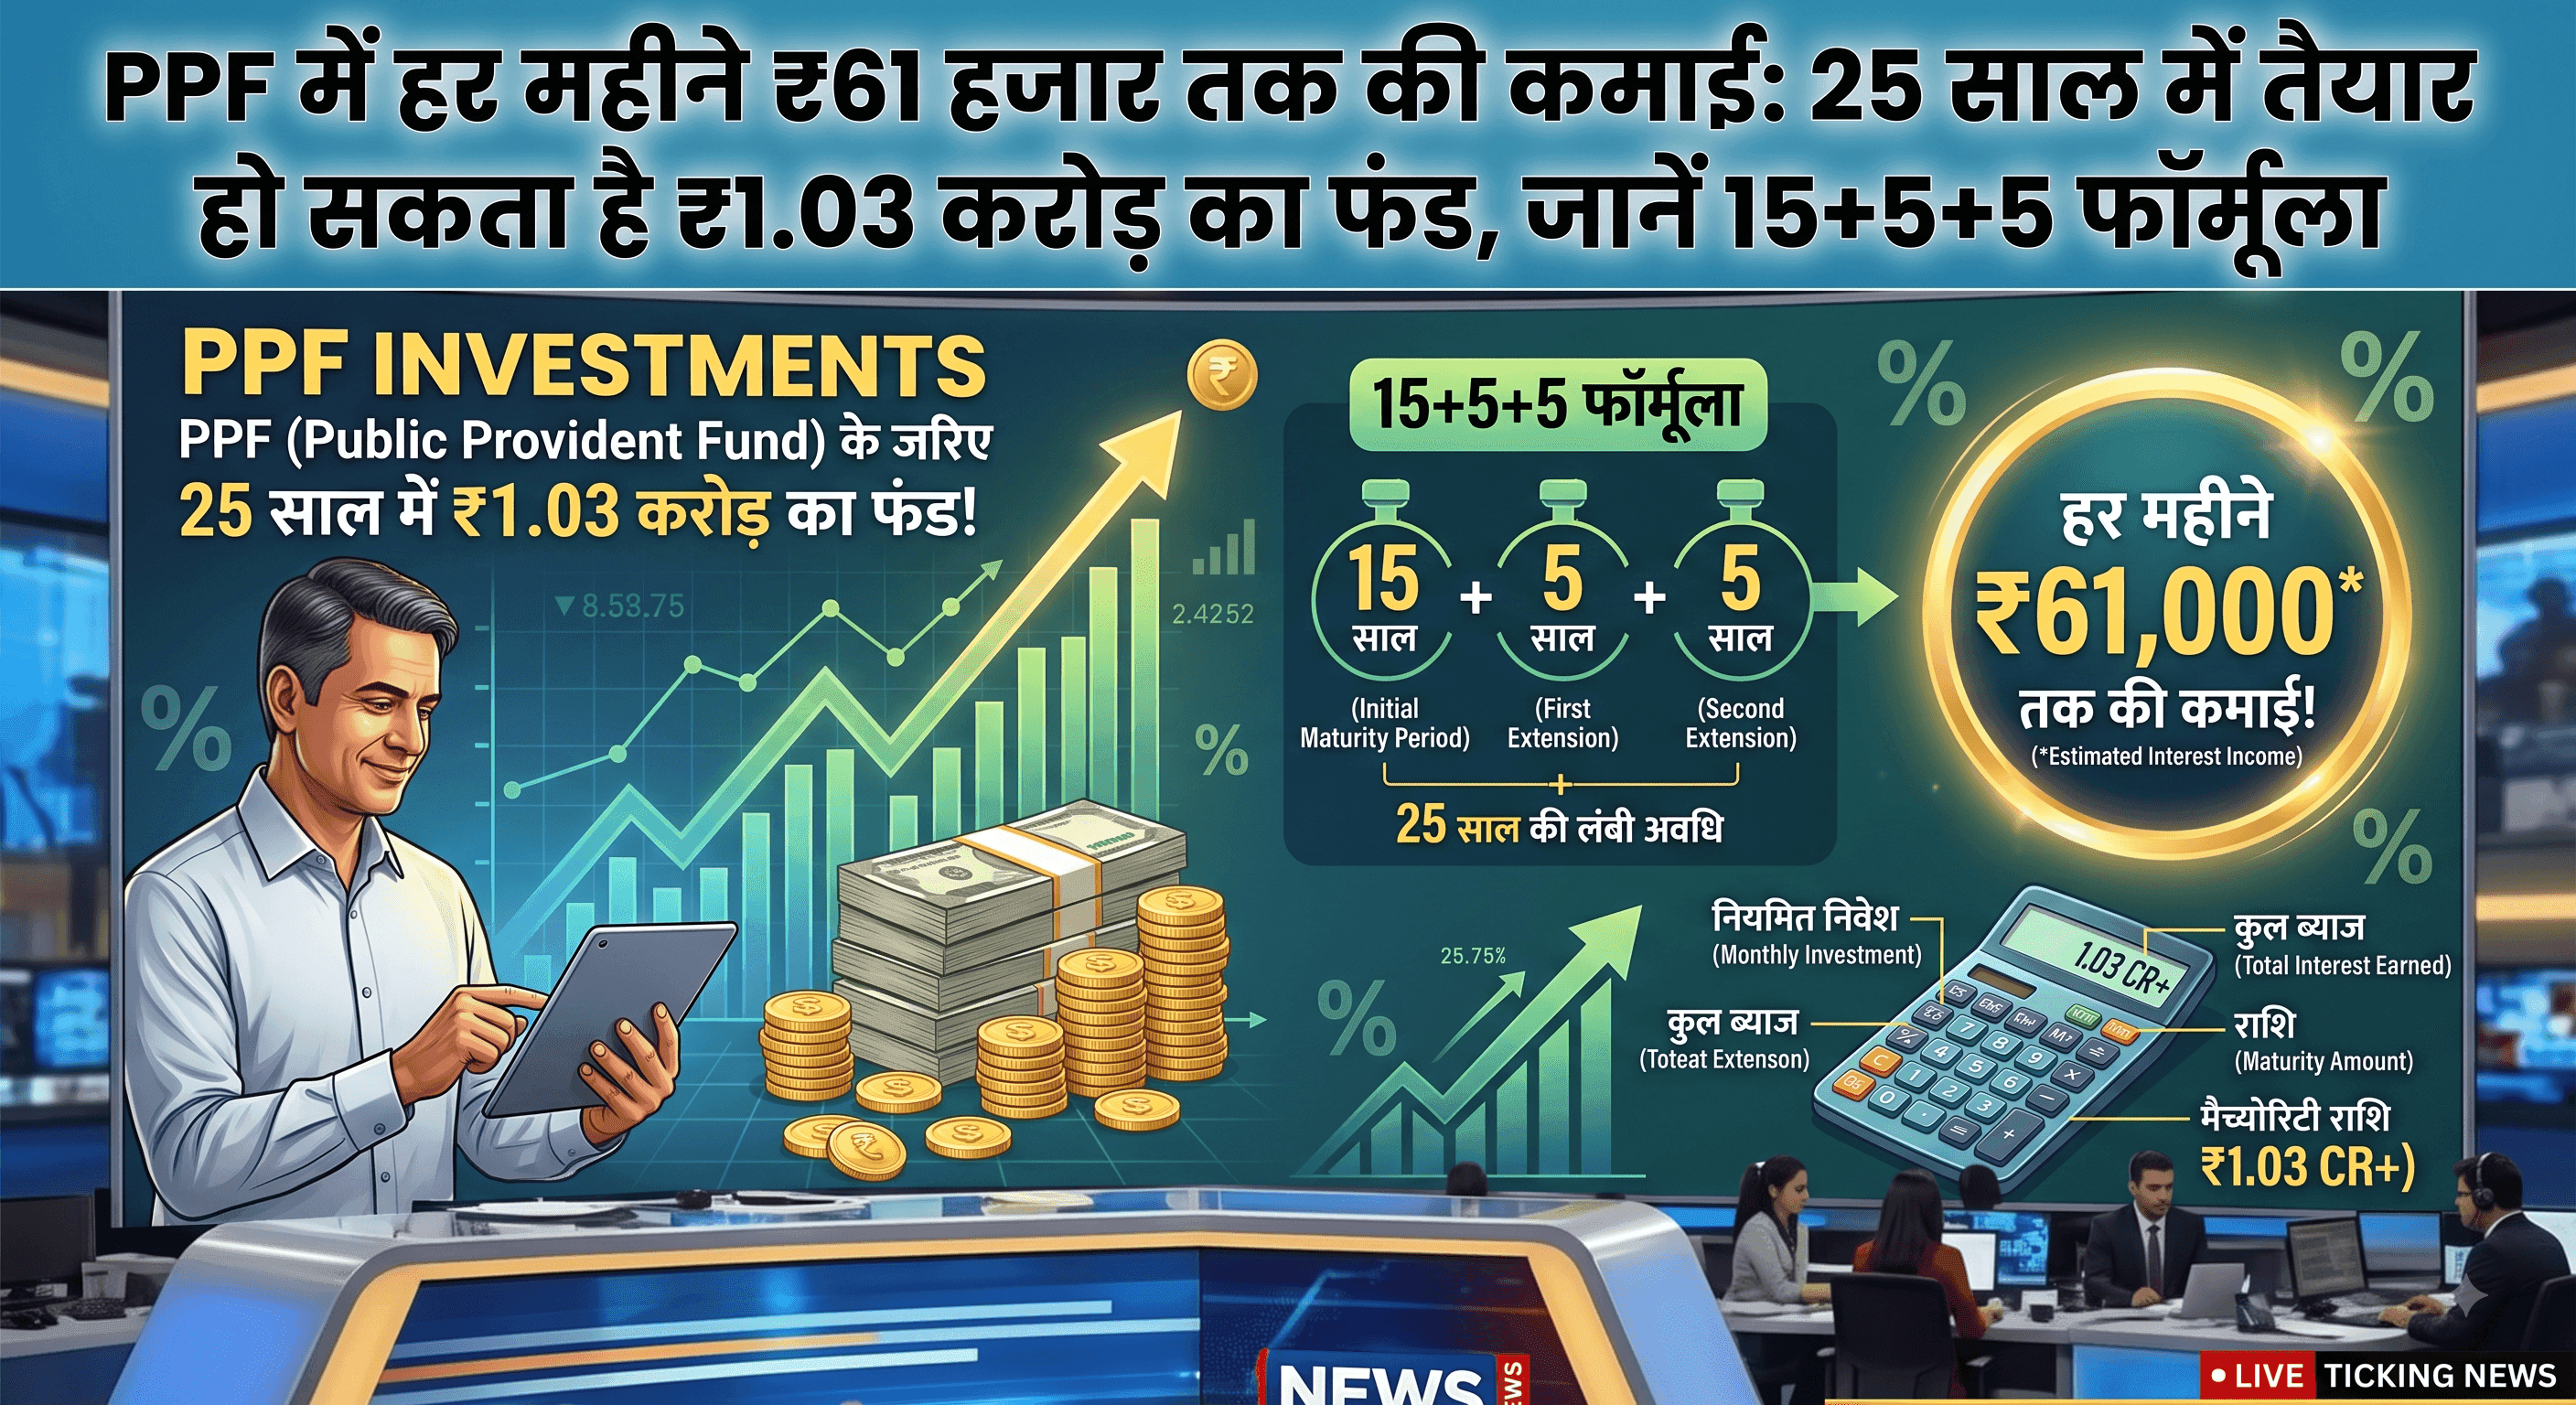
PPF में हर महीने ₹61 हजार तक की कमाई: 25 साल में तैयार हो सकता है ₹1.03 करोड़ का फंड, जानें 15+5+5 फॉर्मूला
PPF में 15+5+5 की रणनीति अपनाकर लंबे समय में बड़ा फंड तैयार किया जा सकता है। हर साल ₹1.5 लाख निवेश करने पर 25 साल में करीब ₹1.03 करोड़ का फंड बन सकता है। मौजूदा 7.1% ब्याज दर के हिसाब से इस रकम से हर महीने करीब ₹61 हजार की ब्याज आय संभव है। जानिए पूरा कैलकुलेशन और PPF के नियम।
टाटा संस में चंद्रशेखरन की जगह ले सकते हैं टीवी नरेंद्रन, चेयरमैन की रेस में सबसे आगे
टाटा संस के चेयरमैन एन चंद्रशेखरन के फरवरी 2027 में कार्यकाल पूरा होने से पहले नए उत्तराधिकारी की तलाश शुरू हो गई है। सर दोराबजी टाटा ट्रस्ट ने 5 सदस्यीय सिलेक्शन कमेटी बनाने की प्रक्रिया शुरू कर दी है। इस रेस में टाटा स्टील के MD टीवी नरेंद्रन का नाम सबसे आगे बताया जा रहा है।